Domain holzgriff.de kaufen?
Wir ziehen mit dem Projekt
holzgriff.de um.
Sind Sie am Kauf der Domain
holzgriff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain holzgriff.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **


Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
PaellaWorld International Paella World Gusseisen Grillpfanne mit Holzgriff 21x11x7 cm 1,1 kg robust und langlebigEntdecken Sie das robuste und langlebige Gusseisen-Grillpfannenset!Willkommen in der Welt der perfekten Brat- und Grillergebnisse! Unser Gusseisen-Grillpfannenset ist das ultimative Werkzeug für alle Grill- und Kochliebhaber, die nach einer hochwertigen Pfanne suchen, die ihre Speisen perfekt brät und grillt. Mit seiner herausragenden Verarbeitung und dem robusten Material ist dieses Pfannenset ein unverzichtbares Küchenutensil.Perfekte Brat- und Grillergebnisse - Genuss auf höchstem Niveau!Die Grillpfanne ist aus hochwertigem Gusseisen gefertigt und mit einem praktischen Holzgriff versehen. Dank der naturbelassenen Oberfläche - Naturguss nur mit Öl eingebrannt - entfaltet sich das volle Aroma Ihrer Speisen. Mit einer Größe von 21 x 11 x 7 cm und einem Gewicht von 1,1 kg bietet die Pfanne ausreichend Platz für Ihre köstlichen Gerichte und ist dennoch handlich und leicht zu handhaben. Durch das Gusseisenmaterial wird die Hitze gleichmäßig verteilt und Ihre Speisen erhalten eine gleichmäßige Bräunung und ein herrliches Grillaroma.Individuelle Handarbeit - Ein Unikat für Ihre Küche!Jede unserer Grillpfannen wird einzeln von Hand gefertigt, um höchste Qualität und Einzigartigkeit zu gewährleisten. Aufgrund dieser individuellen Handarbeit kann das Endprodukt leichte Abweichungen in Form und Farbe aufweisen, wie kleine Unebenheiten oder Farbnuancen. Diese Eigenschaften machen jedes Stück zu einem Unikat und beeinflussen in keiner Weise die hervorragenden Grill-, Brat- und Kocheigenschaften unserer Gusseisen-Produkte. Verleihen Sie Ihrer Küche mit dieser handgefertigten Grillpfanne eine besondere Note.Bestellen Sie jetzt und erleben Sie kulinarische Höhepunkte!Überzeugen Sie sich selbst von der Qualität und den vielseitigen Einsatzmöglichkeiten des Gusseisen-Grillpfannensets. Bestellen Sie jetzt und erleben Sie perfekte Brat- und Grillergebnisse in Ihrer eigenen Küche! Ob saftige Steaks, knusprige Gemüsespieße oder zarte Fischfilets - mit unserer Grillpfanne gelingt Ihnen jedes Gericht auf den Punkt genau.Produktmerkmale:Material: Gusseisen mit HolzgriffOhne Farbe - Naturguss nur mit Öl eingebranntMaße: 21 x 11 x 7 cmGewicht: 1,1 kgRobust und langlebigBestellen Sie jetzt das robuste und langlebige Gusseisen-Grillpfannenset und entdecken Sie kulinarische Höhepunkte in Ihrer eigenen Küche!20,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
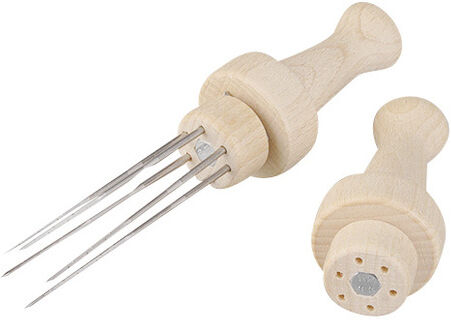
Holzgriff für FilznadelnHolzgriff mit Schraubaufsatz, zum Einsetzen von neun Filznadeln (Lieferung ohne Nadeln). Länge Griff: 5,5 cm.Der Griff liegt gut in der Hand und kann bis zu neun Filznadeln aufnehmen, wodurch ein schnelleres Filzen möglich ist.4,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.